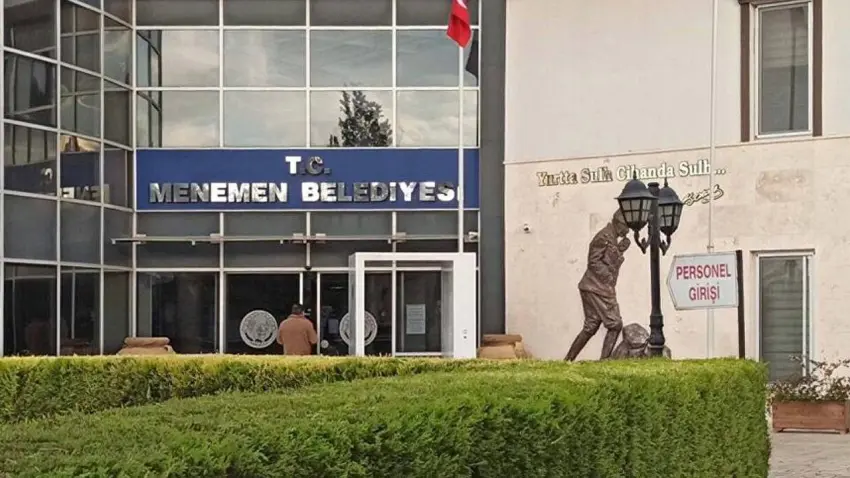
Menemen Belediyesi’nin 2025 yılı hesaplarını mercek altına alan Sayıştay, belediyenin harcama kalemlerinden ihale uygulamalarına, taşınmaz yönetiminden vergi tahsilatına kadar uzanan geniş bir alanda eksiklikler belirledi. Ekim 2026 tarihli denetim raporunda, iki festivalin giderlerinin tasarruf tedbirlerine uygun bulunmaması, belediyeye ait bazı taşınmazların ihalesiz kullandırılması ve yatırım harcamalarındaki sert düşüş öne çıktı. Raporda toplam 23 bulguya yer verilirken, daha önceki denetimlerde de gündeme gelen bazı sorunların sürdüğü kaydedildi.
FESTİVAL VE KONSER HARCAMALARI DENETİM KONUSU OLDU
Sayıştay raporunda, Menemen Belediyesi tarafından düzenlenen iki festival kapsamında gerçekleştirilen harcamaların Cumhurbaşkanlığı Tasarruf Tedbirleri Genelgesi’yle örtüşmediği belirtildi. Tanıtım ve reklam faaliyetleri, sanatçı ücretleri, konaklama, ulaşım ve yemek giderlerinin karşılandığı organizasyonların, genelgede istisna olarak tanımlanan uluslararası toplantılar veya millî bayramlar kapsamında değerlendirilemeyeceği ifade edildi. Belediye yönetimi ise bundan sonraki işlemlerde mevzuata uygun hareket edileceğini bildirdi. Konser organizasyonlarında uygulanan satın alma yöntemleri de rapora yansıdı. Sanatçı temini için doğrudan temin yoluna gidilirken sahne kurulumu, ses ve ışık sistemleri, teknik ekipman ve konaklama gibi farklı hizmetlerin de aynı firmadan alındığı tespit edildi. Sayıştay, farklı firmalardan temin edilebilecek hizmetlerin sanatçı alımıyla birleştirilmesini mevzuata aykırı buldu. Raporda, sanatçı temininin diğer organizasyon hizmetlerinden ayrılması ve kalan alımların uygun ihale usulleriyle gerçekleştirilmesi gerektiği vurgulandı.
TAŞINMAZLARDA İHALE YAPILMADAN KULLANIM TESPİTİ
Belediyeye ait bazı arazi, konut, dükkân ve kahvehanelerin gerekli meclis veya encümen kararları alınmadan, ihale süreci işletilmeden işgaliye sözleşmeleri aracılığıyla kullandırıldığı belirlendi. Söz konusu taşınmazlardan elde edilen gelirlerin ecrimisil üzerinden tahakkuk ettirilmeye devam ettiği kaydedildi. Denetimde, kira süresi sona eren bazı taşınmazların yeniden kiralama ihalesine çıkarılmadan ecrimisil karşılığında kullanılmayı sürdürdüğü de tespit edildi. Sayıştay, benzer bulguların 2022 yılı denetim raporlarında da yer aldığını, ancak 2025 yılında sorunun giderilmesine yönelik bir işlem yapılmadığını bildirdi. Raporda, bu uygulamaların sonlandırılması ve taşınmazların mevzuata uygun ihalelerle kiraya verilmesi gerektiğine dikkat çekildi.
VERGİ GELİRLERİNİN TAKİBİNDE EKSİKLİKLER BELİRLENDİ
Menemen Belediyesinin gelir toplama süreçlerinde de çeşitli uyumsuzluklar ortaya çıktı. Çevre temizlik vergisi ile ilan ve reklam vergisi mükelleflerine ilişkin kayıtların, işyeri açma ve çalışma ruhsatı listeleriyle örtüşmediği tespit edildi. Ulusal bayram günlerinde faaliyet gösteren bazı işyerlerinden tatil günlerinde çalışma ruhsatı harcı alınmadığı, eğlence vergisi kapsamında bulunan bazı işletmeler için de gerekli tahakkuk ve tahsilat işlemlerinin gerçekleştirilmediği raporda yer aldı. Ayrıca çevre temizlik vergisinden İzmir Büyükşehir Belediyesine aktarılması gereken payın zamanında ödenmediği belirtildi.
SERMAYE GİDERLERİ BİR YILDA YÜZDE 91,2 DÜŞTÜ
Raporda belediyenin bütçe gerçekleşmeleri ve mali göstergeleri de değerlendirildi. Buna göre Menemen Belediyesinin 2025 yılı bütçesi 5 milyar 855 milyon TL olarak belirlenirken, yıl boyunca 3 milyar 610 milyon TL gider yapıldı. Net bütçe gelirleri ise 3 milyar 613 milyon TL olarak gerçekleşti. Mali tablodaki en belirgin değişim, sermaye giderlerinde yaşandı. 2024 yılında yaklaşık 1 milyar 348 milyon TL olan sermaye giderleri, 2025 yılında 118,7 milyon TL’ye kadar geriledi. Böylece bu kalemde bir yıl içinde yüzde 91,2 düşüş kaydedildi. Personel giderleri ise ters yönde hareket etti. Bir önceki yıla göre yüzde 18,28 artan personel harcamaları 645,4 milyon TL’ye ulaştı. Sosyal güvenlik kurumlarına devlet primi giderlerinde de yüzde 24,13 artış görüldü. Belediyenin faaliyet gelirleri 3 milyar 316 milyon TL, faaliyet giderleri ise 4 milyar 97 milyon TL olarak hesaplandı. Enflasyon düzeltmesi sonrasında dönem olumsuz faaliyet sonucunun 721 milyon 29 bin TL olduğu bildirildi.
PERSONEL İŞLEMLERİ VE SATIN ALMALARDA DA BULGULAR VAR
Sayıştay denetiminde personel yönetimi ve harcama süreçlerine ilişkin eksiklikler de sıralandı. Sosyal denge sözleşmesinin süresi ve uygulanmasında mevzuata aykırılıklar bulunduğu, gerekli şartlar sağlanmadan atama yapıldığı belirtildi. Bazı harcamalarda harcama yetkilisi ile muhasebe yetkilisi görevlerinin aynı kişide birleşmesinin kontrol mekanizmasını zayıflattığına işaret edildi. İşçilerin birikmiş yıllık izinlerinin kullandırılması için gerekli tedbirlerin alınmaması ve personel çalıştırılmasına dayalı hizmet alımlarında sözleşme imzalanmadan ödeme yapılması da rapordaki tespitler arasında yer aldı. Satın alma işlemlerinde piyasa fiyat araştırması yapılmaması, peyzaj malzemesi alımının istisna kapsamında ihalesiz gerçekleştirilmesi ve parasal limitlerin altında kalmak amacıyla ihtiyaçların bölünerek temin edilmesi de mevzuata aykırı uygulamalar olarak kaydedildi. Bazı mal ve hizmet alımlarında teknik özelliklerin belirtilmemesi ile mevzuata uygun olmayan alacak temliknamelerinin kabul edilmesi de diğer bulgular arasında sıralandı.
MALİ TABLOLARA İLİŞKİN OLUMLU GÖRÜŞ, EKSİKLİKLERE YÖNELİK UYARILAR
Sayıştay, mali rapor ve tabloların denetim görüşünü etkileyecek nitelikte ayrı bir bulguya rastlanmadığını ve belediyenin mali tablolarının önemli yönleriyle doğru ve güvenilir bilgi içerdiği kanaatine varıldığını belirtti. Bununla birlikte raporda yer verilen 23 bulgu; harcamaların mevzuata uygunluğu, ihale süreçlerinin yürütülmesi, belediye taşınmazlarının yönetimi, vergi gelirlerinin tahsili ve personel işlemleri bakımından giderilmesi gereken eksiklikleri ortaya koydu. Özellikle önceki denetimlerde de gündeme gelen taşınmaz kullanımına ilişkin sorunların devam etmesi, raporun dikkat çeken noktalarından biri oldu.
0 Yorum
Henüz yorum yapılmamış. İlk yorumu siz yapın!
Bir Yorum Bırakın